
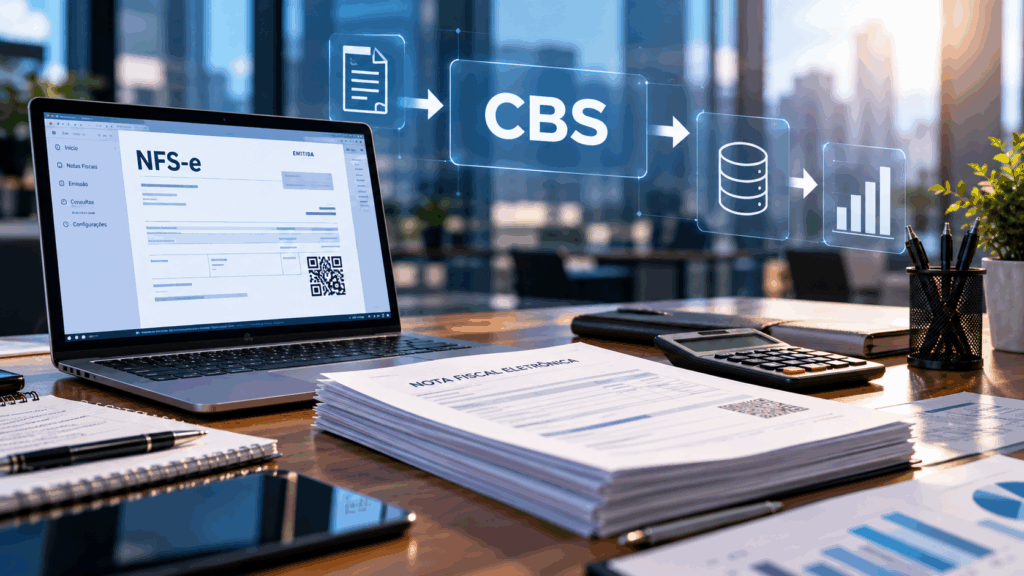
Com a substituição do PIS e da Cofins pela CBS, informações dos documentos fiscais eletrônicos terão papel central na apuração assistida, no controle de créditos e na consolidação das operações de matriz e filiais.
A partir de janeiro de 2027, a Reforma Tributária do Consumo dará início à cobrança efetiva da Contribuição sobre Bens e Serviços (CBS), que substituirá o PIS e a Cofins.
Além da mudança na estrutura dos tributos, uma das principais transformações estará na forma como as informações fiscais serão registradas, processadas e utilizadas para calcular os valores devidos pelas empresas.
Nesse novo cenário, o documento fiscal eletrônico passará a desempenhar um papel central na apuração da CBS, tornando ainda mais importante a correta emissão das notas fiscais e a consistência dos dados transmitidos.
O assunto foi apresentado durante o evento Universo TOTVS, realizado em São Paulo, onde especialistas demonstraram como as informações dos documentos fiscais poderão ser processadas pelos sistemas de gestão empresarial (ERP) e utilizadas na apuração dos novos tributos.
Como funcionará a apuração assistida da CBS?
A apuração assistida é um modelo desenvolvido pela Receita Federal para utilizar as informações fiscais disponíveis na identificação dos débitos, créditos e valores a recolher.
Na prática, os dados registrados nos documentos fiscais eletrônicos servirão de base para a construção da apuração tributária.
Isso significa que informações relacionadas às operações realizadas pelas empresas terão impacto direto na identificação dos valores devidos e dos créditos passíveis de aproveitamento, observadas as regras legais aplicáveis.
A qualidade dos dados fiscais passa, portanto, a ter importância ainda maior.
Erros de classificação tributária, preenchimento incorreto de campos ou inconsistências entre sistemas poderão afetar a apuração e exigir procedimentos de correção.
Matriz e filiais terão apuração centralizada
Outra mudança relevante será a centralização da apuração da CBS por contribuinte, considerando as operações realizadas pela matriz e por suas filiais.
A sistemática permitirá consolidar os débitos e créditos dos estabelecimentos, com recolhimento centralizado.
Na prática, créditos gerados em operações de uma filial poderão ser considerados na apuração consolidada da empresa, contribuindo para a redução do saldo devedor total, desde que atendidos os requisitos legais para seu aproveitamento.
Essa mudança reforça a necessidade de integração entre os sistemas fiscais e contábeis dos diferentes estabelecimentos.
Empresas com múltiplas unidades precisarão assegurar que as informações sejam registradas corretamente e estejam disponíveis para a apuração consolidada.
Créditos tributários dependerão de maior controle das operações
A sistemática de créditos da CBS estará diretamente relacionada às operações documentadas e às regras de extinção dos débitos tributários.
Por isso, a correta emissão dos documentos fiscais será essencial não apenas para o registro das operações, mas também para a identificação e o aproveitamento dos créditos permitidos pela legislação.
Esse cenário exigirá maior atenção à parametrização dos sistemas, à classificação tributária das operações e à conferência das informações recebidas de fornecedores.
A integração entre os setores fiscal, contábil, financeiro e de tecnologia será especialmente importante para reduzir inconsistências.
Preparação em 2026 será fundamental para a transição
Embora 2026 seja considerado um período de transição e adaptação, as empresas precisam utilizar esse momento para revisar processos e preparar seus sistemas para as exigências de 2027.
A adequação envolve a atualização de sistemas ERP, a revisão das classificações fiscais, a conferência dos documentos eletrônicos e a avaliação dos procedimentos internos de apuração.
Mais do que substituir o PIS e a Cofins pela CBS, a Reforma Tributária modifica a maneira como as informações serão utilizadas pela administração tributária.
Nesse novo ambiente, a qualidade dos dados registrados nas notas fiscais será determinante para a consistência da apuração e para o aproveitamento adequado dos créditos tributários.
Empresas que anteciparem os ajustes operacionais e tecnológicos poderão enfrentar a transição com maior organização e menor exposição a inconsistências fiscais.
Os documentos fiscais da sua empresa estão preparados para a CBS?
A partir de 2027, a correta emissão das notas fiscais e a integração das informações fiscais terão impacto direto na apuração dos tributos. Revisar a parametrização do ERP, a classificação das operações e os processos de conferência pode ajudar a identificar ajustes necessários antes da cobrança efetiva da CBS.